Crédit à la consommation : au 20 novembre 2026, le paiement en plusieurs fois devient un crédit
Mini-crédits sous 200 €, crédits gratuits, paiements fractionnés ou différés, locations avec option d'achat : une ordonnance et deux décrets étendent le droit du crédit à la consommation à des financements qui y échappaient. Les nouvelles règles s'appliquent aux contrats conclus à partir du 20 novembre 2026, pas aux contrats en cours.
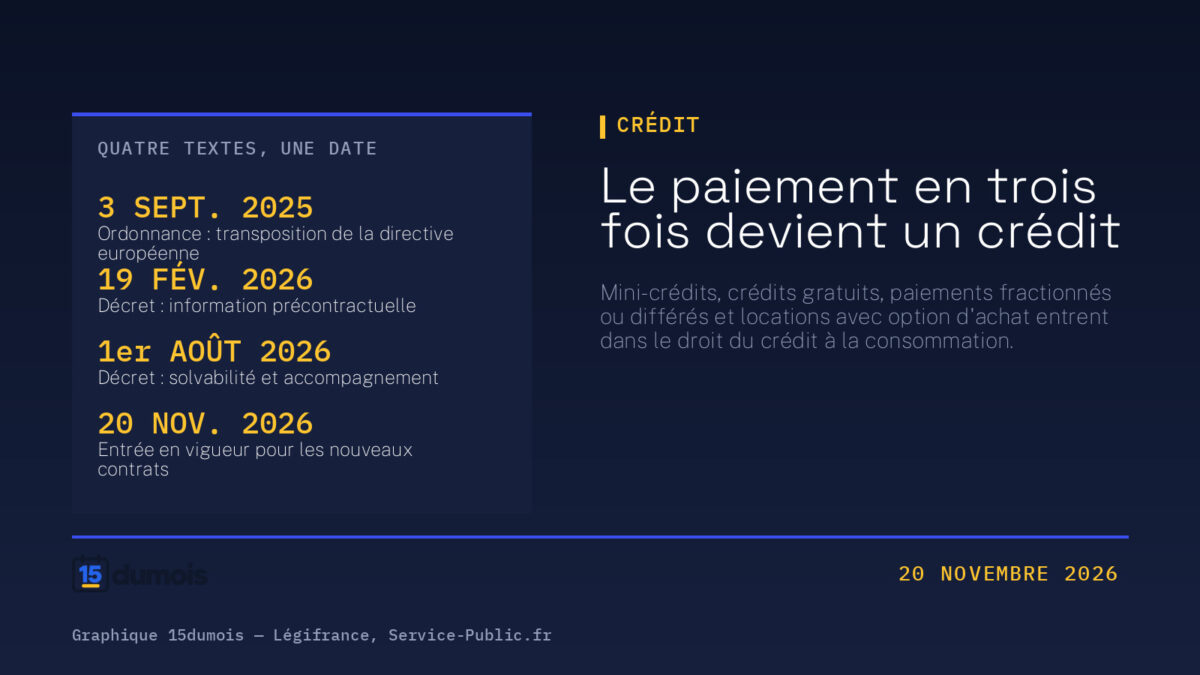 Graphique 15dumois — Légifrance, Service-Public.fr.
Un paiement en trois fois au moment de régler un canapé, un mini-crédit de 150 € débloqué depuis une application, un contrat de location avec option d’achat pour une voiture : ces financements suivent aujourd’hui un régime allégé, quand ils ne sont pas purement et simplement hors du droit du crédit à la consommation. À partir du 20 novembre 2026, ils y entrent. Trois textes de fond — une ordonnance du 3 septembre 2025, modifiée par une ordonnance de coordination du 2 décembre 2025, et deux décrets, l’un du 19 février 2026, l’autre du 1ᵉʳ août 2026 — transposent en droit français la directive européenne du 18 octobre 2023 sur les contrats de crédit aux consommateurs.
L’objectif affiché est la prévention du surendettement : ces petits financements, faciles à contracter en ligne et longtemps exclus du champ, sont ceux qui s’accumulent le plus discrètement. Le calendrier, lui, est unique et il compte autant que le contenu : les nouvelles règles s’appliquent aux contrats conclus à partir du 20 novembre 2026, et pas aux contrats en cours.
Le périmètre du crédit encadré s’élargit des deux côtés
Jusqu’ici, le droit du crédit à la consommation ne s’appliquait qu’aux opérations dont le montant total allait de 200 € à 75 000 € et dont la durée dépassait trois mois. Tout ce qui vivait en dehors de cette fenêtre — un crédit de 150 €, un paiement en quatre fois remboursé sur six semaines, un crédit sans intérêt — échappait en grande partie aux obligations d’information et de vérification de solvabilité. Le nouveau champ descend jusqu’aux crédits gratuits et remonte jusqu’à 100 000 €.
| Type de financement | Avant le 20 novembre 2026 | À partir du 20 novembre 2026 |
|---|---|---|
| Crédit de 200 € à 75 000 €, d’une durée supérieure à 3 mois | Dans le champ | Dans le champ |
| Crédit de moins de 200 €, dit « mini-crédit » | Hors du champ | Dans le champ |
| Crédit sans frais ni intérêts, dit « crédit gratuit » | Hors du champ | Dans le champ |
| Paiement fractionné ou différé de moins de 3 mois à frais négligeables | Hors du champ | Dans le champ |
| Crédit à la consommation de 75 000 € à 100 000 € | Hors du champ | Dans le champ |
| Location avec option d’achat (LOA) | Hors du champ | Dans le champ |
| Carte à débit différé | Hors du champ | Hors du champ |
Un seul type de financement reste explicitement dehors : les cartes à débit différé, qui continuent d’échapper à ce régime. Ce tableau est notre mise en regard des deux périmètres ; les seuils, eux, sont repris des textes officiels.
Le paiement en trois fois n’est plus une simple « facilité de caisse »
C’est la conséquence la plus concrète de l’élargissement. Un paiement fractionné — en trois ou quatre fois — ou différé, dès lors qu’il porte sur moins de trois mois avec des frais négligeables, devient une opération de crédit. Il entraîne donc les mêmes obligations que pour un crédit classique : une information précontractuelle encadrée, une évaluation de la solvabilité de l’emprunteur, et le régime de sanctions qui va avec. Les formalités sont allégées pour les crédits courts ou de faible montant, afin de ne pas les rendre impraticables, mais l’obligation de fond existe désormais.
La conséquence se lit aussi du côté de la publicité. Une mention vantant la facilité d’obtention d’un crédit, ou un message présentant un paiement en plusieurs fois comme une simple facilité de caisse, ne peuvent plus être formulés librement.
Ce que le consommateur gagne
- Une publicité encadrée. Toute communication portant sur une opération de crédit à la consommation devra être « claire, loyale et non trompeuse » et comporter la mention « Attention ! Un crédit coûte de l’argent et doit être remboursé ! ». Mettre en avant la facilité d’obtention d’un crédit sera interdit.
- Une information précontractuelle renforcée. Le décret du 19 février 2026 détaille le contenu de la fiche remise avant la souscription : montant total du crédit, taux annuel effectif global, montant total dû, conséquences d’un défaut de paiement, voies de recours, existence du droit de rétractation.
- Une analyse de solvabilité tracée. Le décret du 1ᵉʳ août 2026 impose au prêteur de documenter et de conserver les éléments qui ont fondé sa décision d’octroi. Une évaluation de solvabilité qui ne laisse aucune trace documentaire devient, en pratique, contestable.
- Un accompagnement en cas de difficulté. Le prêteur devra orienter gratuitement l’emprunteur vers des services de conseil aux personnes endettées, sur un critère objectif : le risque d’inscription au fichier des incidents de remboursement des crédits aux particuliers (FICP). Ces structures ne peuvent solliciter ni accepter d’instruction des prêteurs ou des intermédiaires.
Le délai de rétractation reste de quatorze jours
Le délai de droit commun du crédit à la consommation est fixé à quatorze jours calendaires à compter de l’acceptation de l’offre (article L. 312-19 du code de la consommation). La réforme ne le porte pas à un mois : ce qu’elle ajoute, c’est son allongement lorsque le prêteur n’a pas respecté ses obligations d’information contractuelle. Nous n’avons pas trouvé, dans les textes publiés, de passage du délai général de rétractation à trente jours ; le mécanisme retenu est celui d’une sanction du défaut d’information, comme ailleurs en droit de la consommation.
Le calendrier de la réforme
| Date | Texte | Ce qu’il apporte |
|---|---|---|
| 3 septembre 2025 | Ordonnance n° 2025-880 | Transposition de la directive (UE) 2023/2225 : élargissement du champ et nouvelles obligations |
| 2 décembre 2025 | Ordonnance n° 2025-1154 | Mesures de coordination et d’adaptation |
| 19 février 2026 | Décret n° 2026-105 | Contenu de l’information précontractuelle |
| 1ᵉʳ août 2026 | Décret n° 2026-719 | Traçabilité de l’analyse de solvabilité ; accompagnement des emprunteurs en difficulté |
| 20 novembre 2026 | Entrée en vigueur | Application aux contrats conclus à partir de cette date |
Ce qui ne change pas le 20 novembre
Les contrats de crédit en cours au 20 novembre 2026 restent régis par les textes antérieurs jusqu’à leur terme : un paiement fractionné souscrit en septembre 2026 ne bascule pas dans le nouveau régime. Le décret du 19 février 2026 prévoit une exception, qu’on lit rarement : l’un de ses articles s’applique aux contrats de crédit à durée indéterminée en cours à cette date — un crédit renouvelable, notamment.
Rien n’est demandé au consommateur pour ces contrats en cours : aucune démarche, aucune résiliation. Et le taux d’usure, qui plafonne le coût du crédit, relève d’une autre mécanique, révisée chaque trimestre : notre article sur les plafonds du taux d’usure au 4ᵉ trimestre 2026 en détaille les montants, et notre page sur les frais bancaires couvre le volet des comptes.
Ce que nous ne disons pas
Nous ne présentons pas cette réforme comme un encadrement nouveau du crédit classique : elle étend des règles existantes à des financements qui y échappaient, et allège les formalités pour les petits montants. Nous ne donnons aucune estimation de son coût pour les prêteurs ni de son effet attendu sur le surendettement : ces chiffres ne figurent pas dans les textes, et nous ne les inventons pas. Nous ne disons pas non plus quels contrats précis basculeront : cela dépend de la date de conclusion de chaque contrat, et d’elle seule. Enfin, ce texte décrit des règles générales ; pour une situation particulière — un crédit en cours, un impayé, un litige —, il ne remplace pas l’avis d’un professionnel, d’une association de consommateurs ou d’un point conseil budget.
Nos sources
Directive (UE) 2023/2225 du Parlement européen et du Conseil du 18 octobre 2023 relative aux contrats de crédit aux consommateurs ; loi n° 2025-391 du 30 avril 2025 ; ordonnance n° 2025-880 du 3 septembre 2025 relative au crédit à la consommation, Journal officiel n° 205 du 4 septembre 2025 ; ordonnance n° 2025-1154 du 2 décembre 2025 ; décret n° 2026-105 du 19 février 2026 relatif au crédit à la consommation, Journal officiel n° 43 du 20 février 2026 (articles R. 312-2 et suivants ; entrée en vigueur le 20 novembre 2026) ; décret n° 2026-719 du 1ᵉʳ août 2026 relatif au crédit à la consommation, Journal officiel du 2 août 2026 ; articles L. 312-1, L. 312-12 et L. 312-19 du code de la consommation. Service-Public.fr, « Crédits à la consommation : les règles évoluent pour prévenir le surendettement », consulté le 1ᵉʳ octobre 2026. Le rapprochement avant / après des périmètres et la chronologie des textes sont notre travail ; les dates et les montants sont repris des publications officielles. Notre méthode de vérification est décrite sur le site. Aucune formulation d’article de presse n’a été reprise.
À lire aussi
-
 Actualité
Partage d’abonnements : ce que le droit permet aujourd’hui, et la loi qui voudrait le garantir
7 min
-
 Actualité
Bonus écologique : 1 241 versions éligibles à partir du 24 novembre, et un score environnemental resserré dès le 24 octobre
9 min
-
 Actualité
Négociations commerciales 2027 : le 1er mars devient le 31 janvier pour les fournisseurs de moins de 350 millions d’euros
7 min