Taux d’usure : les plafonds du crédit relèvent au 1ᵉʳ octobre
Le taux d’usure est le TAEG maximal qu’une banque a le droit de pratiquer. Les seuils du 4ᵉ trimestre 2026, publiés par la Banque de France le 28 septembre, s’appliquent aux crédits souscrits à partir du 1ᵉʳ octobre et resteront figés jusqu’au 31 décembre.
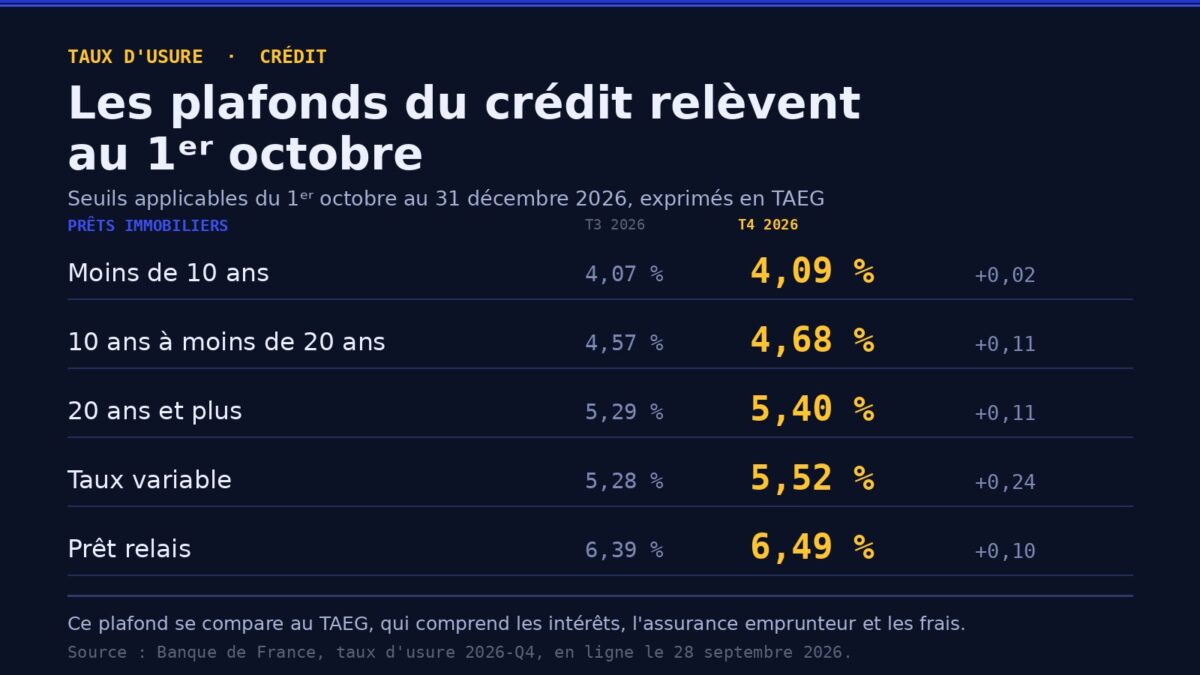 Graphique 15dumois — Banque de France.
Pour un prêt immobilier de 20 ans et plus, le plafond passe de 5,29 % à 5,40 %. C’est la tranche où se concentre la majorité des achats. Le relèvement est modeste, mais il porte sur un chiffre qui décide de la réponse d’une banque : au-delà, elle n’a plus le droit de prêter.
Les nouveaux seuils, tranche par tranche
Les montants ci-dessous sont les TAEG maximaux légaux publiés par la Banque de France, comparés à ceux du trimestre qui s’achève. La colonne « taux pratiqué » est la moyenne des crédits accordés par les établissements pendant le trimestre écoulé : c’est le chiffre à partir duquel le plafond est calculé, pas un taux que vous obtiendrez en agence.
| Crédits immobiliers | Taux pratiqué au 3ᵉ trimestre | Plafond au 1ᵉʳ octobre | Évolution |
|---|---|---|---|
| Taux fixe, moins de 10 ans | 3,07 % | 4,09 % | +0,02 point |
| Taux fixe, 10 ans à moins de 20 ans | 3,51 % | 4,68 % | +0,11 point |
| Taux fixe, 20 ans et plus | 4,05 % | 5,40 % | +0,11 point |
| Taux variable | 4,14 % | 5,52 % | +0,24 point |
| Prêt relais | 4,87 % | 6,49 % | +0,10 point |
Pour les crédits à la consommation, les plafonds sont également relevés : 23,60 % pour un prêt de 3 000 € ou moins, 15,76 % entre 3 000 € et 6 000 €, 8,56 % au-delà de 6 000 €. Là encore, il s’agit de TAEG, et ces prêts relèvent de seuils bien plus élevés que l’immobilier.
Ce que le plafond compare vraiment
Le taux d’usure ne se compare pas au taux d’intérêt affiché sur une simulation. Il porte sur le taux annuel effectif global, qui additionne les intérêts, l’assurance emprunteur devenue obligatoire pour obtenir le crédit, les frais de dossier, le coût de la garantie et les éventuels frais de courtage. Le code de la consommation énumère cette liste à l’article R. 314-4, et la Banque de France la reprend sur sa page de publication.
Autrement dit, un dossier peut être « sous le plafond » sur le papier du taux affiché et au-dessus une fois les frais et l’assurance comptés. C’est le TAEG qui décide, et lui seul.
La marge qui reste entre le taux pratiqué et le plafond
En comparant les deux colonnes publiées, l’écart entre la moyenne des crédits accordés et le plafond ressort à 1,02 point pour les prêts de moins de 10 ans, 1,17 point de 10 à moins de 20 ans, 1,35 point pour 20 ans et plus, 1,38 point en taux variable et 1,62 point en prêt relais. Ces écarts sont un calcul de notre part, à partir du tableau publié.
Deux précautions de lecture. D’une part, cette marge n’est pas une réserve disponible : la moyenne trimestrielle agrège des dossiers très différents, et un dossier est examiné par sa banque, pas comparé à une moyenne nationale. D’autre part, le plafond se compare au TAEG, pas au taux nominal : une marge de 1,35 point sur le papier peut se réduire fortement avec une assurance coûteuse.
Un plafond figé jusqu’au 31 décembre
Les seuils du 4ᵉ trimestre ont été calculés à partir des taux pratiqués de juillet à septembre. Ils resteront inchangés jusqu’au 31 décembre, alors que les barèmes des banques, eux, évoluent en continu. Les crédits souscrits à partir du 1ᵉʳ octobre relèvent de ces nouveaux seuils ; la Banque de France publie la révision suivante pour une application au 1ᵉʳ janvier 2027.
Comme pour les autres indicateurs que nous suivons, nous enregistrons ces valeurs trimestre après trimestre dans notre suivi des taux encadrés, à côté du livret A et du LEP. Les frais bancaires, eux, sont détaillés dans ce qui a augmenté cette année.
Ce que nous ne disons pas
Nous ne savons pas quel taux une banque accordera à un dossier donné : cela dépend de la banque, du profil et du moment de l’instruction. Un plafond légal n’est pas un taux de marché, et sa hausse ne signifie pas que les crédits deviennent moins chers ou plus chers — seulement que le maximum autorisé a bougé. Nous n’en tirons donc aucune consigne de calendrier.
Nos sources
Banque de France, tableau « Taux d’usure 2026-Q4 », mis en ligne le 28 septembre 2026 et consulté le 30 septembre 2026, et tableau « Taux d’usure 2026-Q3 » pour la comparaison. Code de la consommation, articles L. 314-6 et R. 314-4 sur la composition du taux effectif global. Aucune formulation d’article de presse n’a été reprise : les montants viennent du tableau publié.
À lire aussi
-
 Actualité
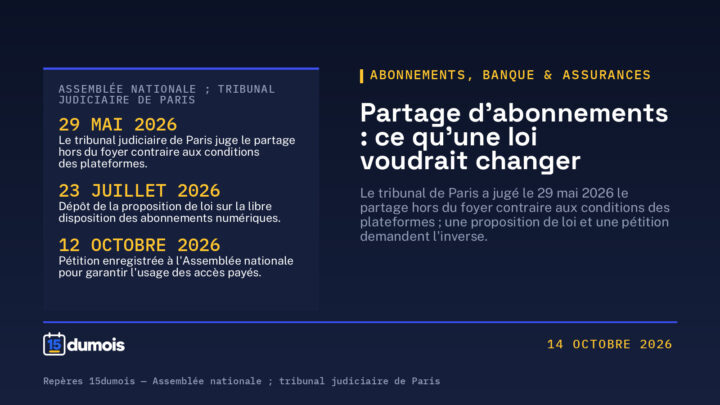
Partage d’abonnements : ce que le droit permet aujourd’hui, et la loi qui voudrait le garantir
7 min
-
 Actualité
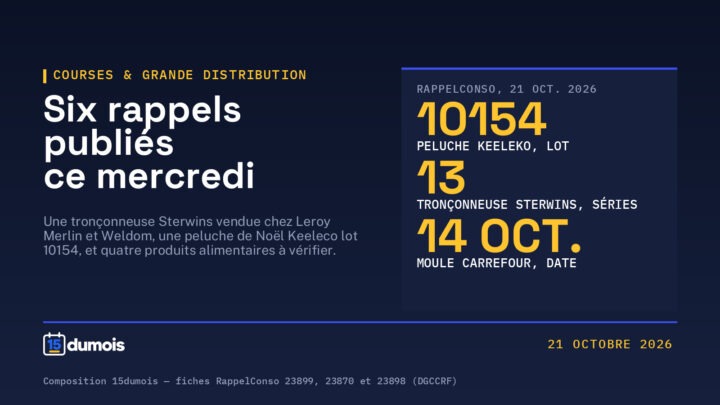
Une tronçonneuse, une peluche de Noël et quatre produits alimentaires : six rappels publiés ce mercredi
9 min
-
 Actualité
Prime « sortie du gaz » : jusqu’à 1 000 € par logement, mais pas avant mars 2027
8 min