Prime carburant employeur : jusqu’à 1 000 € exonérés jusqu’au 31 décembre
Le plafond d'exonération de la prime carburant versée par l'employeur est porté temporairement à 1 000 € par an et par salarié, pour les primes versées jusqu'au 31 décembre 2026. Deux décrets du 20 octobre 2026, parus au Journal officiel du 21 octobre, inscrivent ce plafond dans un texte publié.
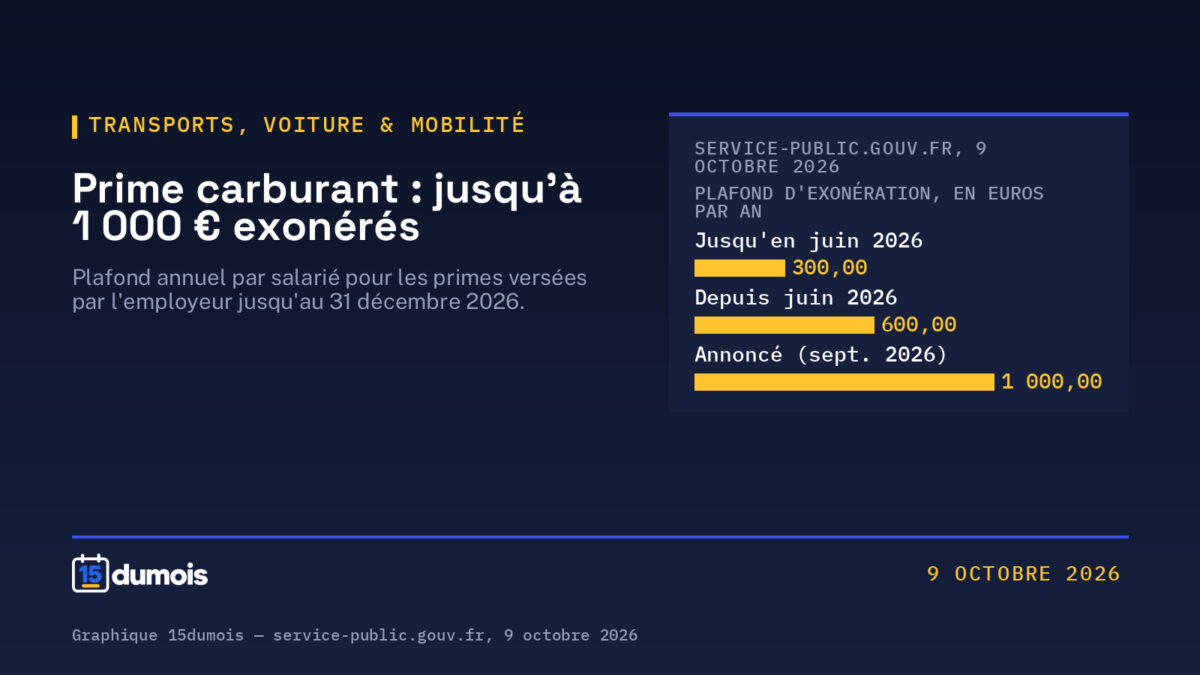 Graphique 15dumois — service-public.gouv.fr, 9 octobre 2026 — Sources : Service Public, fiche du 9 octobre 2026 ; ministère de la Transition écologique, communiqué du 22 septembre 2026.
Le plafond d’exonération de la prime carburant versée par l’employeur a déjà changé deux fois en 2026, et une troisième étape est en cours. Longtemps fixé à 300 € par an et par salarié, il a été porté à 600 € en juin, puis le Gouvernement a annoncé le 22 septembre un relèvement exceptionnel à 1 000 € pour les primes versées jusqu’au 31 décembre 2026. Dans cette limite, la somme est exonérée de cotisations et de contributions sociales et d’impôt sur le revenu.
Mise à jour du 21 octobre 2026 : les textes sont publiés. Deux décrets datés du 20 octobre 2026 paraissent au Journal officiel du 21 octobre 2026, édition n° 0246. Le décret n° 2026-973 modifie l’article L. 136-1-1 du code de la sécurité sociale pour tirer les conséquences de la décision n° 2026-327 L du 29 juillet 2026 du Conseil constitutionnel : les plafonds d’exonération, jusque-là fixés par la loi, le sont désormais par voie réglementaire. Le décret n° 2026-974 fixe ces plafonds « à droit constant », sous réserve de leur relèvement temporaire à 1 000 € pour les sommes versées jusqu’au 31 décembre 2026 ; il s’applique aux cotisations et contributions dues au titre des périodes d’activité courant à compter du 1er octobre 2026, et entre en vigueur le lendemain de sa publication. La réserve que portait la première version de cet article — une annonce relayée par l’administration, couverte par une tolérance du BOSS, sans texte paru — est donc levée. Voici ce que l’employeur peut verser, à quelles conditions, et comment le dispositif se met en place.
De 300 à 1 000 € : ce que l’employeur peut verser hors impôt et hors cotisations
La prime carburant — aussi appelée prime de transport — est une somme qu’un employeur peut verser à ses salariés pour prendre en charge tout ou partie des frais engagés entre la résidence habituelle et le lieu de travail. Elle est facultative : rien n’oblige un employeur à la verser, et son montant n’est pas encadré. Ce n’est pas une aide de l’État, contrairement à l’aide « grands rouleurs » évoquée plus bas.
Ce que la loi encadre, c’est l’exonération. Le plafond annuel, par salarié, a évolué ainsi :
- 300 € : le plafond de longue date ;
- 600 € : porté à ce niveau en juin 2026 ;
- 1 000 € : annoncé le 22 septembre 2026, pour les primes versées jusqu’au 31 décembre 2026.
Dans cette limite, la somme versée est exonérée de cotisations et contributions sociales et d’impôt sur le revenu. Au-delà, l’excédent redevient un élément de rémunération ordinaire : il est soumis à cotisations et imposable. Un employeur peut donc verser davantage que le plafond ; seule la partie exonérée est plafonnée.
Trois conditions, assouplies jusqu’au 31 décembre
Pour ouvrir droit à l’exonération, le salarié doit se trouver dans l’une de ces trois situations :
- habiter ou travailler dans une agglomération de moins de 100 000 habitants ;
- avoir des horaires incompatibles avec les transports en commun ;
- pouvoir être amené à se déplacer à ses frais sur plusieurs lieux de travail.
Deux assouplissements ont par ailleurs été annoncés jusqu’au 31 décembre 2026 :
- la prime peut être versée même si le domicile ou le lieu de travail est desservi par les transports en commun ;
- le cumul avec la prise en charge obligatoire de l’abonnement aux transports publics, jusqu’ici exclu, devient possible.
L’articulation exacte de ces assouplissements avec les trois situations ci-dessus dépend des textes attendus ; nous ne la présentons donc pas comme définitive.
Qui décide, et comment le dispositif se met en place
Le versement et les critères d’attribution sont fixés, dans cet ordre :
- par un accord d’entreprise ou interentreprises ;
- à défaut, par un accord de branche ;
- à défaut, par une décision unilatérale de l’employeur, après consultation du comité social et économique (CSE) s’il en existe un.
Un salarié ne « demande » donc pas cette prime à l’administration : elle dépend de la politique de son entreprise. Lorsqu’elle existe, son montant doit figurer sur le bulletin de paie. Pour savoir si elle est en place, le réflexe est de consulter les accords applicables et de s’adresser aux ressources humaines ou aux représentants du personnel.
Ce qui est désormais écrit — et ce qui reste ouvert
Le relèvement à 1 000 € ne repose plus sur une simple annonce : il figure dans le décret n° 2026-974 du 20 octobre 2026, publié au Journal officiel du 21 octobre 2026. Ce décret fixe les limites d’exonération de contribution sociale généralisée applicables à la prise en charge par l’employeur des frais de carburant, des frais d’alimentation de véhicules électriques et du forfait « mobilités durables » : elles sont maintenues à droit constant, avec un relèvement temporaire à 1 000 € pour les sommes versées jusqu’au 31 décembre 2026, et il s’applique aux cotisations et contributions dues au titre des périodes d’activité courant à compter du 1er octobre 2026. Le décret n° 2026-973, daté du même jour, règle la question de la norme : après la décision du Conseil constitutionnel du 29 juillet 2026, ces plafonds relèvent du pouvoir réglementaire et non plus de la loi.
Ce que ces décrets ne tranchent pas, en revanche : les conditions d’attribution et les assouplissements annoncés jusqu’au 31 décembre 2026 — prime versée même si les transports en commun desservent le domicile ou le lieu de travail, et cumul avec la prise en charge obligatoire de l’abonnement. Le texte publié porte sur les plafonds d’exonération ; nous ne le présentons pas comme valant confirmation de chaque assouplissement annoncé, et nous continuerons de vérifier ce point. La tolérance du BOSS garde par ailleurs son intérêt pour les employeurs qui ont déjà anticipé le versement au titre de 2026.
À ne pas confondre
- L’aide « grands rouleurs » (100 € pour octobre-décembre 2026) est versée par l’État à certains travailleurs modestes qui utilisent beaucoup leur véhicule pour travailler ; elle est distincte de la prime de l’employeur, et nous l’avons détaillée dans notre article sur l’aide carburant.
- La prise en charge de 50 % de l’abonnement aux transports publics est, elle, obligatoire pour l’employeur ; la prime carburant reste facultative, et le cumul des deux vient précisément d’être ouvert jusqu’à fin 2026.
- Le prix du carburant lui-même ne dépend pas de cette prime : c’est un sujet distinct, que nous suivons par ailleurs — voir les écarts entre stations et les stocks stratégiques.
Ce que nous n’affirmons pas
- Nous ne disons pas que le plafond de 1 000 € s’applique à toutes les primes : le décret le prévoit pour les sommes versées jusqu’au 31 décembre 2026, et l’exonération reste subordonnée aux conditions d’attribution du dispositif.
- Nous ne chiffrons aucun gain net pour un salarié donné : il dépend du montant versé par l’entreprise, du régime social applicable et de la situation du salarié, que nous ne connaissons pas.
- Nous ne présentons pas cette prime comme automatique : elle reste facultative, et rien ne l’impose à un employeur.
- Nous ne citons aucun volume de recherche : un intérêt pour les mots « prime carburant » ne dit rien du nombre de salariés concernés. Sur le fond, nous rappelons que comparer des prix suppose de comparer ce qui est comparable ; la méthode de ce site est décrite dans notre méthode.
Sources
- Journal officiel de la République française, édition n° 0246 du 21 octobre 2026 — décret n° 2026-973 du 20 octobre 2026 modifiant l’article L. 136-1-1 du code de la sécurité sociale (conséquences de la décision n° 2026-327 L du 29 juillet 2026 du Conseil constitutionnel) et décret n° 2026-974 du 20 octobre 2026 fixant les plafonds prévus au e du 4° du III de cet article : limites d’exonération de contribution sociale généralisée fixées à droit constant, avec relèvement temporaire à 1 000 € pour les sommes versées jusqu’au 31 décembre 2026, applicables aux périodes d’activité courant à compter du 1er octobre 2026.
- Service Public (DILA, Premier ministre), « Quelles évolutions pour la prime carburant jusqu’à fin 2026 ? », publiée le 9 octobre 2026 — plafond porté temporairement à 1 000 € par an et par salarié pour les primes versées jusqu’au 31 décembre 2026, exonération de cotisations et d’impôt sur le revenu dans cette limite, conditions d’attribution et assouplissements, modalités de mise en place ; la fiche constatait, à cette date, l’absence de publication des textes réglementaires — réserve depuis levée par les deux décrets cités ci-dessus.
- Ministère de la Transition écologique, communiqué du 22 septembre 2026 — relèvement du plafond de défiscalisation de la prime carburant (300 €, puis 600 € en juin, puis 1 000 €).
- Service Public, fiche « Prime de transport » — nature facultative de la prime et situations ouvrant droit à exonération.
À lire aussi
-
 Actualité
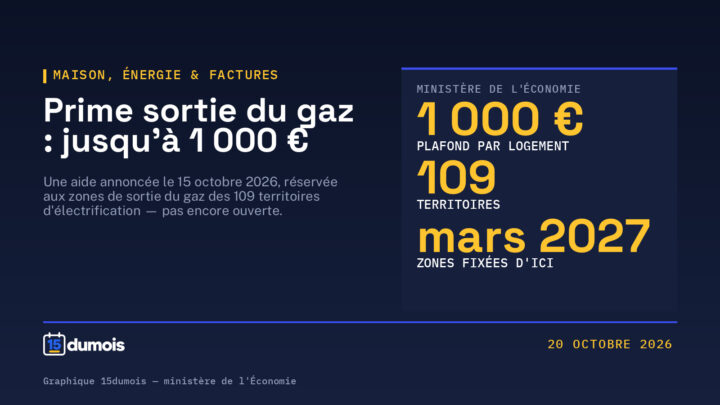
Prime « sortie du gaz » : jusqu’à 1 000 € par logement, mais pas avant mars 2027
8 min
-
 Actualité
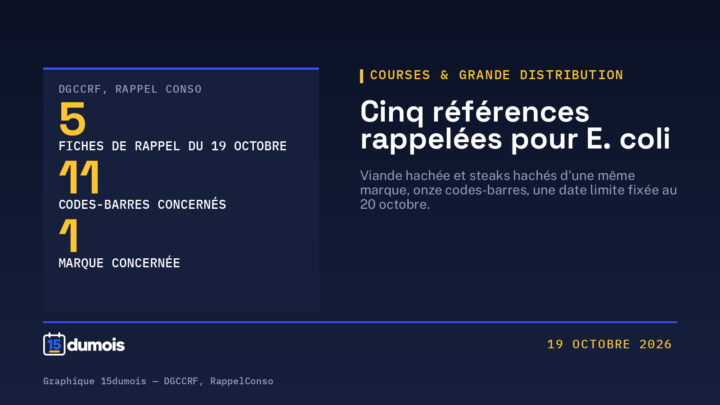
Viande hachée « les ateliers » rappelée pour E. coli O157:H7 : cinq fiches, onze codes-barres, à consommer jusqu’au 20 octobre
5 min
-
 Actualité
Gazole : l’AIE voit un marché mondial tendu jusqu’en 2027
6 min