Assurance : payer par carte ou par virement ne peut pas coûter 1 % de plus
La Médiation de l'Assurance a examiné le dossier d'un assuré dont l'assureur avait majoré de 1 % l'ensemble des cotisations, au motif qu'elles n'étaient pas réglées par prélèvement automatique. Elle a demandé l'annulation de la majoration et la restitution des sommes perçues depuis le 1er janvier, en s'appuyant sur l'article L. 112-12 du Code monétaire et financier, qui interdit d'appliquer des frais pour l'utilisation d'un instrument de paiement donné.
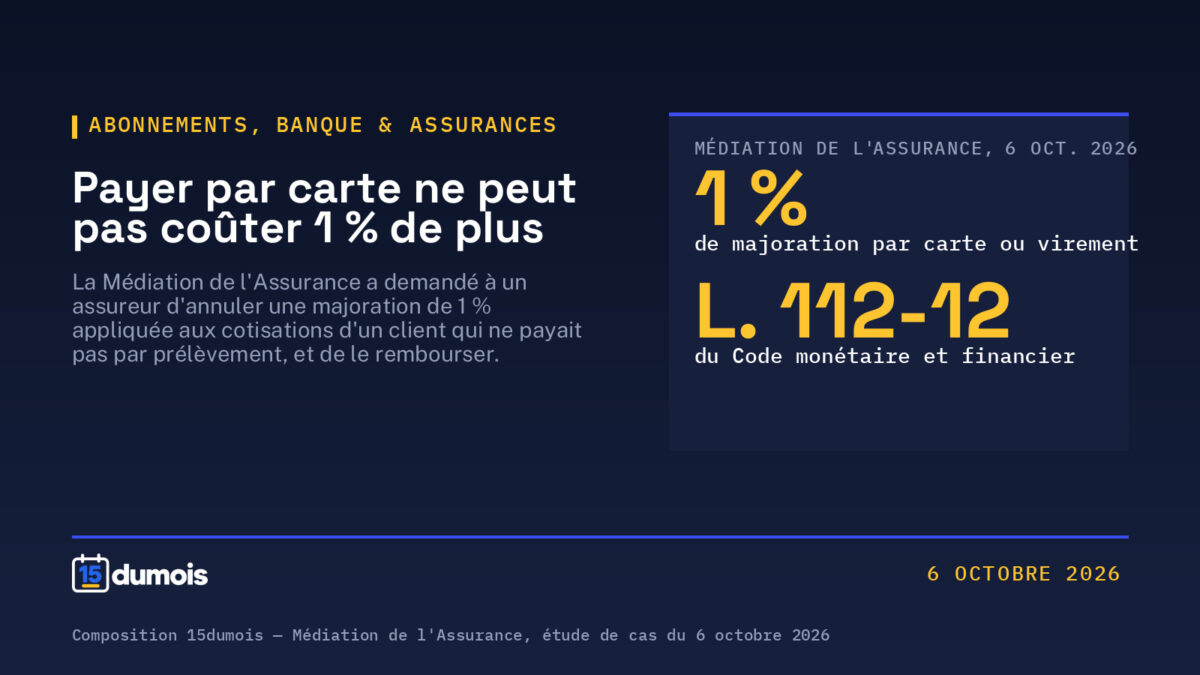 Composition 15dumois — Médiation de l'Assurance, étude de cas du 6 octobre 2026 — Sources : étude de cas « Le mode de paiement peut-il justifier une majoration de cotisation ? » (6 octobre 2026) ; article L. 112-12 du Code monétaire et financier (Legifrance).
Un assureur a majoré de 1 % l’ensemble des cotisations d’un de ses clients, au motif que celui-ci ne les réglait pas par prélèvement automatique. Saisie par l’assuré, la Médiation de l’Assurance a demandé à l’assureur d’annuler cette majoration et de lui restituer les sommes perçues à ce titre depuis le 1er janvier. L’étude de cas a été mise en ligne le 6 octobre 2026.
Le point de départ est une ligne de plus sur l’avis d’échéance. L’assuré, titulaire de plusieurs contrats chez le même assureur, réglait ses cotisations par virement ou par carte bancaire. Son assureur l’a informé qu’à compter du 1er janvier de l’année en cours, une majoration de 1 % s’appliquerait à l’ensemble de ses cotisations, précisément parce qu’elles n’étaient pas réglées par prélèvement automatique. L’assuré a contesté et demandé la restitution.
Ce que dit l’étude de cas
La Médiation de l’Assurance ne juge pas et ne condamne pas : elle examine un litige et formule une proposition aux parties. Dans ce dossier, elle a demandé à l’assureur d’annuler la majoration de 1 % et de restituer à l’assuré les sommes indûment perçues à ce titre depuis le 1er janvier. L’étude de cas ne dit pas si l’assureur a remboursé.
La formulation retenue par la médiation est générale, et c’est ce qui la rend intéressante au-delà du dossier : « Toute majoration de cotisation liée au non-recours au prélèvement automatique est contraire aux dispositions du Code monétaire et financier. » Elle rappelle aussi que l’assureur reste libre de fixer ses tarifs, mais qu’il lui est interdit d’appliquer un surcoût lié à l’utilisation d’un moyen de paiement déterminé.
Pourquoi une majoration selon le moyen de paiement est visée
Le raisonnement s’appuie sur l’article L. 112-12 du Code monétaire et financier, qui pose deux règles distinctes :
- « Le bénéficiaire ne peut appliquer de frais pour l’utilisation d’un instrument de paiement donné. » Autrement dit, celui qui encaisse un paiement ne peut pas facturer un supplément parce que le payeur a choisi la carte plutôt que le virement ou le prélèvement.
- Une réduction reste possible : « Lorsque le bénéficiaire d’un paiement propose une réduction au payeur pour l’utilisation d’un instrument de paiement donné, il l’en informe avant l’initiation de l’opération de paiement. »
La différence n’est pas cosmétique. Une réduction annoncée pour le prélèvement est un avantage proposé au client ; une majoration appliquée à tous les autres moyens de paiement est lue comme un surcoût rattaché à l’instrument de paiement, donc comme une pratique contraire à cet article. La médiation relève au passage qu’aucune disposition réglementaire ne prévoit une majoration liée au non-recours au prélèvement dans un contrat d’assurance.
À noter : la règle ne vise pas l’assurance en particulier. Elle s’applique à tout bénéficiaire d’un paiement. Et elle ne dit rien des frais de fractionnement, qui dépendent, eux, du rythme de paiement — payer chaque mois plutôt qu’une fois par an — et non de l’outil utilisé. Un écart entre paiement annuel et paiement mensuel n’entre donc pas dans cette analyse.
Ce que vous pouvez vérifier sur votre propre contrat
Trois signaux suffisent à repérer une situation comparable :
- une ligne intitulée « majoration », « frais » ou « supplément » qui s’ajoute à la cotisation ;
- un montant qui diffère selon que vous payez par carte, par virement ou par prélèvement ;
- une information reçue en cours de contrat annonçant ce supplément « parce que » vous n’êtes pas prélevé.
Si vous êtes dans ce cas, la démarche est celle de tout litige avec un assureur : relire l’avis d’échéance et les conditions du contrat, conserver la trace des règlements, puis demander par écrit à l’assureur le motif précis de la majoration. En cas de désaccord, on écrit d’abord à l’assureur ; si la réponse ne satisfait pas, on peut saisir gratuitement le médiateur de l’assurance, après avoir épuisé les recours internes. La médiation formule une proposition : elle ne lie pas les parties, et elle ne remplace pas un juge.
Ce que cette étude de cas ne dit pas
Elle ne dit pas que tous les assureurs pratiquent cette majoration, ni qu’un contrat contient forcément une telle ligne. Elle porte sur un dossier, et le nom de l’assureur concerné n’est pas rendu public. Elle ne dit pas non plus que l’assureur a remboursé, ni qu’il a été sanctionné : la médiation demande, elle ne condamne pas.
Elle n’annonce enfin aucune règle nouvelle. L’article L. 112-12 n’a pas été créé pour cette affaire : la médiation rappelle une interdiction existante, et recommande aux assureurs, pour éviter les contestations, de préférer une réduction explicite en cas de prélèvement plutôt qu’une majoration sur les autres moyens de paiement.
Nos sources
- La Médiation de l’Assurance — « Le mode de paiement peut-il justifier une majoration de cotisation ? », étude de cas mise en ligne en octobre 2026 (dossier daté du 6 octobre 2026 ; document joint EDC-LMA_2026.10.06_ABR_tarification.pdf).
- Article L. 112-12 du Code monétaire et financier — interdiction d’appliquer des frais pour l’utilisation d’un instrument de paiement donné, et information préalable en cas de réduction.
Pour situer cette pratique dans le budget des ménages, voir notre article sur les frais bancaires qui augmentent et ce que vous pouvez faire et celui sur le découvert bancaire au 20 novembre 2026. La même logique de vérification s’applique aux offres : voir comment reconnaître une fausse réduction. Notre méthode est décrite sur la page Notre méthode.
À lire aussi
-
 Actualité
Un support de mobile pour berceau rappelé : la colle peut céder, remboursement automatique
5 min
-
 Actualité
Catastrophe naturelle : un arrêté publié ce 23 octobre reconnaît 156 communes, 30 jours pour déclarer à son assureur
9 min
-
 Actualité
Prix en magasin : les commerçants déclarent leurs plus fortes intentions de hausse depuis mai 2026
5 min