Découvert bancaire : au 20 novembre 2026, la banque devra vérifier votre solvabilité, même sous 200 €
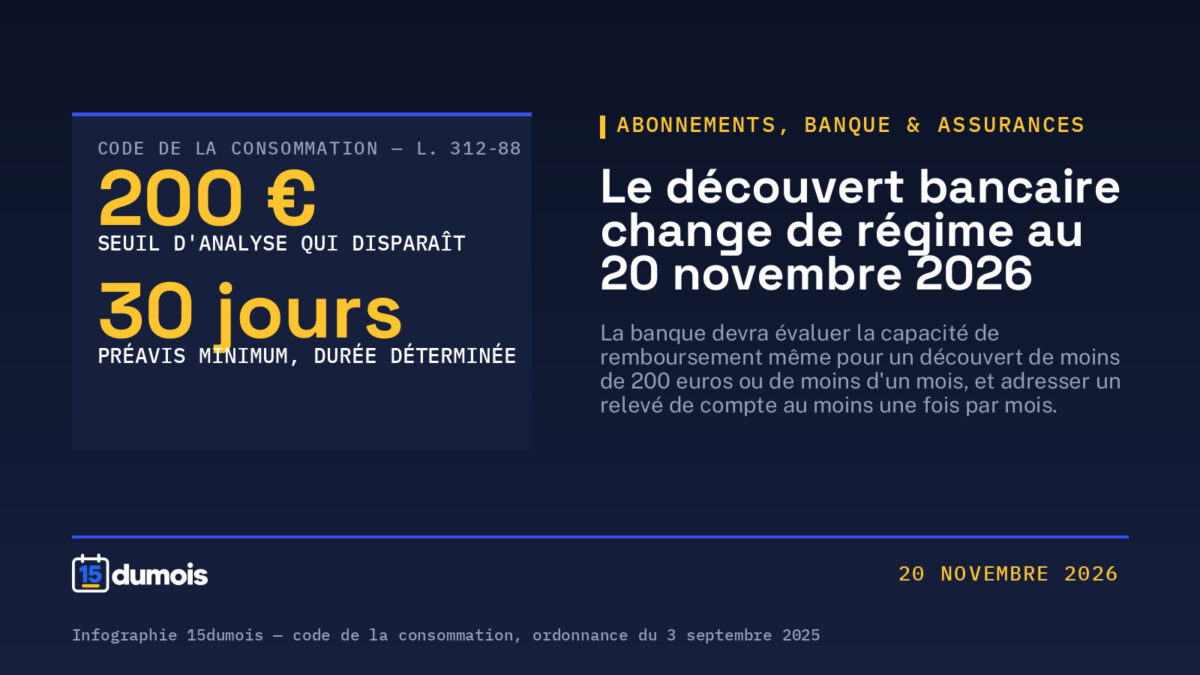
À partir du 20 novembre 2026, l'autorisation de découvert entre en totalité dans le régime du crédit à la consommation : la banque devra analyser votre capacité de remboursement même pour un découvert de moins de 200 € ou de moins d'un mois, vous remettre une information sur le coût et le TAEG, et vous adresser un relevé de compte au moins une fois par mois. Les autorisations déjà en place ne sont pas réexaminées en bloc — mais les textes, eux, ne les mettent pas toutes à l'abri.
 Infographie 15dumois — code de la consommation, ordonnance n° 2025-880 du 3 septembre 2025.
Demander à sa banque une autorisation de découvert de 150 € ne déclenche aujourd’hui aucune obligation d’examen : la réglementation ne l’impose qu’à partir de 200 €, ou au-delà d’un mois. À partir du 20 novembre 2026, ce double seuil tombe. Le découvert bancaire entre en totalité dans le régime du crédit à la consommation, et la banque devra étudier votre capacité de remboursement avant de l’accorder.
Le texte vient de loin : la directive (UE) 2023/2225 du 18 octobre 2023 relative aux contrats de crédit aux consommateurs, transposée en France par une ordonnance du 3 septembre 2025, publiée au Journal officiel du 4 septembre 2025. La même transposition a fait entrer le paiement en plusieurs fois dans le droit du crédit à la consommation : nous l’avons détaillé dans notre article sur le paiement fractionné au 20 novembre 2026. Ce volet-ci concerne le compte courant, et il occupe désormais une section entière du code de la consommation : « Opérations de découvert en compte », articles L. 312-88 à L. 312-95.
Le seuil des 200 € disparaît pour l’analyse de solvabilité
Jusqu’au 19 novembre 2026, la règle est simple. Une autorisation de découvert d’un montant égal ou supérieur à 200 €, ou d’une durée de plus d’un mois, oblige la banque à analyser votre solvabilité ; en dessous de ce double seuil, rien n’est exigé. À partir du 20 novembre 2026, l’obligation s’étend aux découverts de moins de 200 € et à ceux d’une durée inférieure à un mois. Un découvert de 150 € accordé pour trois semaines devra donc, comme les autres, faire l’objet d’une évaluation.
Cette évaluation doit rester proportionnée à la durée et au montant du découvert : c’est la règle que la page officielle du service public met en avant, en précisant une conséquence concrète — la consultation du fichier national des incidents de remboursement des crédits aux particuliers (FICP, tenu par la Banque de France) reste facultative pour ces petits découverts. Autrement dit, l’obligation d’examen devient universelle, mais son intensité ne l’est pas.
Ce que la banque peut regarder, et ce qu’aucun texte ne lui impose
Les éléments que l’ordonnance permet d’analyser sont connus : vos revenus ou autres ressources, vos actifs et passifs financiers, vos charges. L’information que la banque vous remet doit être, selon le texte, « claire et compréhensible », en particulier sur le coût total des frais et sur le taux annuel effectif global (TAEG).
Un point mérite d’être dit, parce qu’il circule beaucoup : aucun texte n’impose de taux d’endettement. La Fédération bancaire française l’a écrit noir sur blanc dans sa mise au point de l’automne 2025 : les textes « n’indiquent pas de taux d’endettement à respecter » ; ce sont « l’étude de solvabilité, notamment la connaissance client, le fonctionnement du compte », qui décideront, et l’application du principe de proportionnalité relève de la politique d’octroi de chaque établissement. Le ratio de 35 % que l’on lit parfois dans la presse — et le taux d’effort de 35 % qui existe, lui, pour le crédit immobilier — ne figurent pas dans cette réforme.
Un relevé de compte au moins une fois par mois
C’est une nouveauté qui ne fait pas la une et qui change la vie d’un compte à découvert. Le nouvel article L. 312-88 du code de la consommation impose au prêteur d’« adresser régulièrement et au moins une fois par mois à l’emprunteur, pendant toute la durée du contrat de crédit, sur support papier ou au moyen d’un autre support durable précisé dans le contrat », un relevé de compte dont le contenu est fixé par décret en Conseil d’État. Le décompte des agios et le TAEG pratiqué doivent déjà figurer sur le relevé mensuel de votre compte : l’obligation est désormais posée dans le code lui-même, pour toute la durée du contrat.
Ce qui arrive aux découverts déjà autorisés
C’est ici que la phrase la plus reprise mérite un examen. La page officielle du service public l’écrit en gras : « Les autorisations de découvert mises en place avant l’entrée en vigueur de l’ordonnance (20 novembre 2026) ne seront pas affectées par les nouvelles dispositions. » C’est le point que la plupart des articles retiennent : votre découvert actuel ne bouge pas.
Le texte de l’ordonnance, lui, est plus fin, et mérite d’être lu tel qu’il est écrit à son article 99. D’un côté, les contrats de crédit en cours au 20 novembre 2026 restent régis par les dispositions antérieures du code de la consommation et du code monétaire et financier. De l’autre, par dérogation, ces mêmes dispositions nouvelles « s’appliquent à tous les contrats de crédit à durée indéterminée en cours à la date du 20 novembre 2026 ».
Cette mention de dérogation n’est pas un commentaire : elle est reproduite sous les articles concernés du code. Nous l’avons lue sous le nouvel article L. 312-88. Une autorisation de découvert à durée indéterminée — la forme la plus courante, celle qui figure dans une convention de compte sans terme fixé — n’est donc pas, pour toutes les dispositions de la nouvelle section, mise à l’abri par les anciennes règles.
Nous n’allons pas plus loin, et nous le disons : nous ne pouvons pas établir, article par article, ce qui est réexaminé pour les autorisations en cours, et des décrets d’application doivent encore préciser les modalités pratiques. Ce que nous pouvons écrire, c’est que la formule « votre découvert actuel n’est pas concerné » est plus affirmative que les textes sur lesquels elle s’appuie. Si votre découvert compte dans votre budget, la question vaut d’être posée à votre conseiller — par écrit.
Ce que le client gagne dans la nouvelle section
Trois droits, écrits dans la même section, vont dans le sens du consommateur :
- La banque ne peut plus résilier ou réduire une autorisation de découvert à durée déterminée sans préavis : le code prévoit un délai d’au moins trente jours.
- Pour une autorisation à durée indéterminée, l’emprunteur peut y mettre fin à tout moment et sans frais, sauf délai de préavis convenu au contrat.
- Si la banque réduit une autorisation à durée indéterminée, l’emprunteur peut rembourser sans frais supplémentaires la part qui dépasse le nouveau plafond, avant que des procédures d’exécution soient engagées.
Deux points de repère, enfin, que la réforme ne change pas : la banque n’a jamais l’obligation d’accorder un découvert — il n’existe pas de droit au découvert — et une fois l’autorisation accordée, vous n’avez pas à la redemander à chaque utilisation. Le découvert ne disparaît pas, et il n’est pas plafonné à 200 € : ce seuil est celui à partir duquel l’analyse était exigée, pas un maximum autorisé.
Le calendrier de la réforme
| Date | Texte | Ce qu’il apporte |
|---|---|---|
| 18 octobre 2023 | Directive (UE) 2023/2225 | Nouveau cadre européen des contrats de crédit aux consommateurs |
| 3 septembre 2025 | Ordonnance n° 2025-880 | Transposition : le découvert entre dans le régime du crédit à la consommation |
| 2 décembre 2025 | Ordonnance n° 2025-1154 | Mesures de coordination et d’adaptation |
| 20 novembre 2026 | Entrée en vigueur | Application aux contrats conclus à partir de cette date ; dispositions nouvelles applicables aux contrats à durée indéterminée en cours |
Le même calendrier vaut pour l’autre volet de la réforme — le crédit à la consommation, dont le champ s’élargit aux mini-crédits, aux crédits gratuits, aux paiements fractionnés et aux locations avec option d’achat. Les deux sujets ne se traitent pas de la même façon, mais ils basculent le même jour.
Pour situer le coût du découvert lui-même, deux repères existants du site : nos pages sur les frais bancaires et sur les plafonds du taux d’usure, qui bornent le coût du crédit et donc, par ricochet, celui d’un découvert utilisé longtemps.
Ce que nous ne disons pas
Nous ne disons pas que le découvert bancaire disparaît, ni qu’il sera refusé : il reste possible après le 20 novembre 2026, et la Fédération bancaire française a confirmé qu’il continuerait d’être distribué. Nous ne disons pas qu’un taux d’endettement de 30 % ou 35 % sera appliqué : les textes n’en prévoient pas, et nous ne présentons pas comme une règle ce que le secteur décrit comme sa propre politique de risque. Nous ne donnons aucun chiffre sur le nombre de personnes concernées, ni sur l’effet attendu de la réforme sur le surendettement : ces estimations ne figurent pas dans les textes, et nous ne les inventons pas. Nous ne reprenons pas non plus l’annonce, attribuée par plusieurs titres au ministère de l’Économie, d’une suppression des minima forfaitaires d’agios à partir de novembre 2026 : nous ne l’avons pas retrouvée dans un texte publié, et nous préférons ne rien affirmer plutôt que de l’affirmer à moitié. Enfin, ce texte décrit des règles générales ; pour une situation précise — un découvert refusé, réduit, un impayé, un litige —, il ne remplace pas l’avis de votre banque, d’une association de consommateurs ou d’un point conseil budget.
Nos sources
Directive (UE) 2023/2225 du Parlement européen et du Conseil du 18 octobre 2023 relative aux contrats de crédit aux consommateurs ; ordonnance n° 2025-880 du 3 septembre 2025 relative au crédit à la consommation (Journal officiel du 4 septembre 2025), notamment son article 99 ; ordonnance n° 2025-1154 du 2 décembre 2025 ; code de la consommation, section 11 « Opérations de découvert en compte », articles L. 312-88 à L. 312-95, dans leur rédaction applicable au 20 novembre 2026 — nous avons lu le texte du nouvel article L. 312-88 et la mention de l’article 99 de l’ordonnance reproduite sous les articles de cette section. Service-Public.fr, actualité « Autorisation de découvert bancaire : les règles vont évoluer en 2026 » (publiée le 3 novembre 2025) et fiche « Autorisation de découvert bancaire » (F31423). Fédération bancaire française, « Distinguer le vrai du faux sur les évolutions des découverts bancaires » (30 octobre 2025). Consultés le 6 octobre 2026. Les rapprochements avant/après et la lecture de l’article 99 sont notre travail ; les dates et les règles citées sont reprises des publications officielles. Aucune formulation d’article de presse n’a été reprise.
À lire aussi
-
 Actualité
Diesel : 295 000 tonnes par mois sécurisées dans le Golfe, et ce que ça ne dit pas du prix à la pompe
5 min
-
 Actualité
Prime « sortie du gaz » : jusqu’à 1 000 € par logement, mais pas avant mars 2027
8 min
-
 Actualité
Saucisses de volaille rappelées pour salmonelle : six références, un même lot, une date limite au 26 octobre
6 min