Livret A à 1,70 %, LEP à 2,50 % : ce qui est garanti jusqu’au 31 janvier 2027
Le livret A rapporte 1,70 % depuis le 1ᵉʳ août 2026 et le livret d'épargne populaire 2,50 %. Un arrêté du 28 juillet 2026 fixe ces taux jusqu'au 31 janvier 2027. Ce que l'écart entre les deux représente, qui peut ouvrir un LEP, et comment le taux est décidé.
 Graphique 15dumois — Banque de France.
Le taux du livret A est de 1,70 % depuis le 1er août 2026. Celui du livret d’épargne populaire reste à 2,50 %, alors que la formule de calcul le donnait à 2,2 % : il a bénéficié d’un « coup de pouce ». Un arrêté du 28 juillet 2026 fixe ces taux pour la période du 1er août 2026 au 31 janvier 2027. Voici ce que ces chiffres couvrent — et ce qu’ils ne couvrent pas.
Ce qui est fixé, et jusqu’à quand
- Livret A : 1,70 %, contre 1,5 % du 1er février au 31 juillet 2026.
- Livret d’épargne populaire : 2,50 %, inchangé depuis le 1er février 2026.
- Le même arrêté fixe le livret de développement durable et solidaire à 1,70 %, le compte épargne logement à 1,25 %, et le livret jeune à 1,70 % au minimum.
- Ces taux courent jusqu’au 31 janvier 2027.
Pourquoi le LEP est le plus intéressant, et qui peut y prétendre
Un demi-point de plus que le livret A ne se refuse pas : 2,50 % contre 1,70 %, soit 0,80 point d’écart, sans impôt sur les intérêts. Mais le LEP est réservé : il faut être domicilié fiscalement en France — sans condition de nationalité — et son revenu fiscal de référence ne doit pas dépasser des plafonds qui dépendent de la composition du foyer et sont révisés chaque année.
Deux règles à connaître : dans un même foyer fiscal, chaque époux ou partenaire de Pacs peut détenir un LEP ; en revanche, une personne rattachée au foyer fiscal de ses parents — étudiant, apprenti — ne le peut pas tant qu’elle n’a pas sa propre imposition.
Nous ne reproduisons pas les plafonds de revenus ici : ils changent chaque année et dépendent de votre situation. La fiche officielle les donne, et votre banque les vérifie au moment de l’ouverture.
Comment le taux est décidé
La Banque de France calcule et propose les taux tous les six mois, et le ministère de l’Économie les fixe. La formule combine la moyenne des taux interbancaires de la zone euro et l’évolution de l’indice des prix à la consommation hors tabac sur douze mois. Il est possible d’y déroger en cas de circonstances exceptionnelles — c’est exactement ce qui vient d’arriver au LEP.
Ce qui se passe ensuite
Le prochain rendez-vous est fixé par la période que couvre l’arrêté : les taux sont garantis jusqu’au 31 janvier 2027. Nous ne publierons aucune estimation du taux suivant : la décision appartient au ministère, et une projection présentée comme un fait serait trompeuse. Et pendant que vous vérifiez vos taux, cela vaut la peine de regarder l’autre côté du compte : ce qui a augmenté dans les frais bancaires.
Sources : service-public.fr, « Livret A et LEP : quelle évolution des taux de rémunération à compter du 1er août 2026 ? » (publiée le 15 juillet 2026, mise à jour le 31 juillet 2026) et « Livret d’épargne populaire » (vérifiée le 1er août 2026) ; arrêté du 28 juillet 2026 fixant les taux des produits d’épargne réglementée.
À lire aussi
-
 Actualité
Catastrophe naturelle : un arrêté publié ce 23 octobre reconnaît 156 communes, 30 jours pour déclarer à son assureur
9 min
-
 Actualité
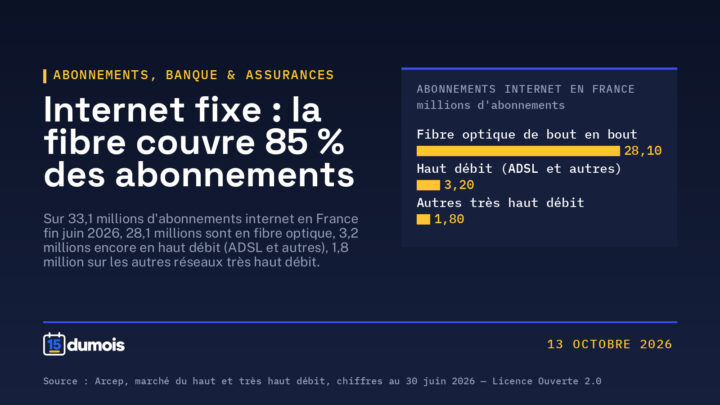
Internet fixe : la fibre couvre 85 % des abonnements, la facture moyenne reste à 37,30 € HT
4 min
-
 Actualité
Prix en magasin : les commerçants déclarent leurs plus fortes intentions de hausse depuis mai 2026
5 min