Conduire sans assurance : environ 680 000 véhicules circulent ainsi, et l’addition peut dépasser 3 750 €
L'ONISR estime à 680 000 le nombre de véhicules circulant sans assurance en France métropolitaine, en précisant qu'il s'agit d'un minimum. Le défaut d'assurance est un délit puni de 3 750 € d'amende, avec immobilisation possible du véhicule ; en cas d'accident, le Fonds de garantie indemnise les victimes puis se retourne contre le conducteur non assuré. En 2025, il a versé 132,1 millions d'euros.
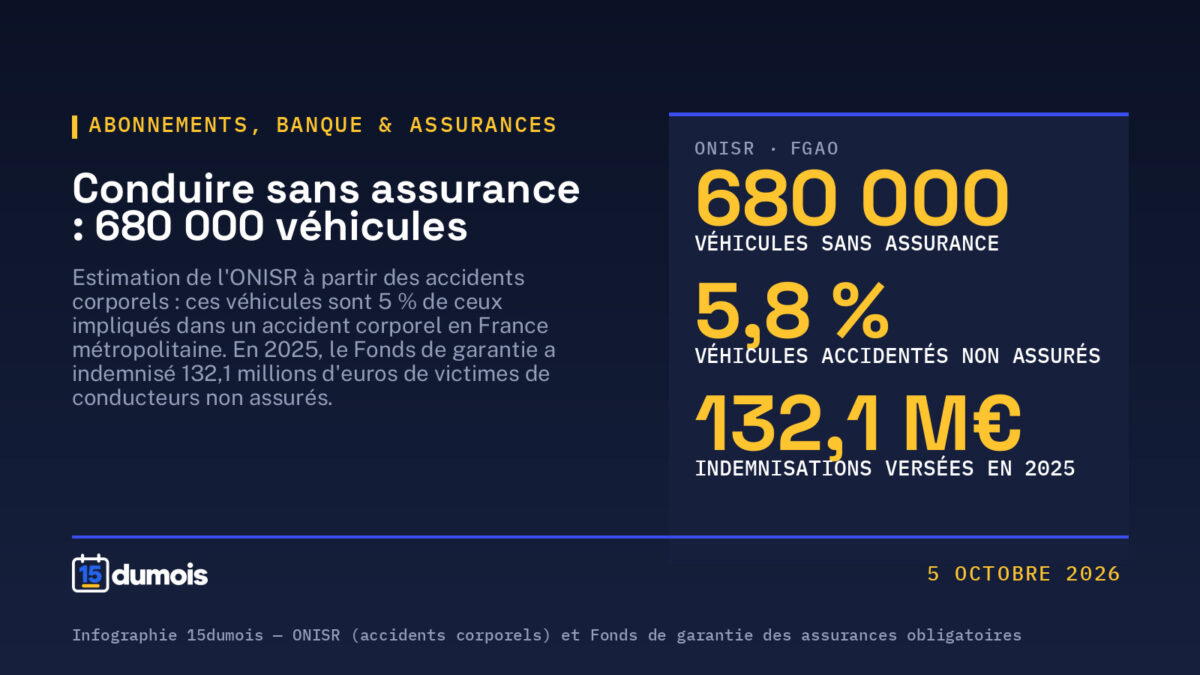 Infographie 15dumois — Sources : ONISR, FGAO, Légifrance, Service-Public.fr.
Rouler sans assurance par manque d’argent : le sujet est revenu dans l’actualité ce week-end, à travers un reportage de France Télévisions diffusé le 4 octobre, qui donne la parole à des conducteurs ayant renoncé à leur assurance automobile. Derrière les histoires individuelles, il existe des données publiques sur ce phénomène, et elles encadrent le risque autrement plus durement que le prix d’une cotisation.
L’Observatoire national interministériel de la sécurité routière (ONISR) estime à 680 000 le nombre de véhicules en circulation sans assurance en France métropolitaine, à partir des conducteurs « non présumés responsables » impliqués dans les accidents corporels. L’estimation se veut un minimum, pas un recensement. Elle se décompose en 520 000 voitures particulières, 110 000 deux-roues motorisés et 50 000 véhicules utilitaires.
Une part qui a nettement augmenté depuis 2019
Dans les accidents corporels de France métropolitaine, la part des véhicules impliqués qui n’étaient pas assurés est passée de 2,5 % en 2013 à 3,2 % en 2019, puis a bondi au-delà de 4 % à partir de 2020 : 4,3 % en 2020, 4,4 % en 2021, 4,7 % en 2022. L’ONISR mesure ainsi une hausse de 38 % de la non-assurance dans les accidents corporels entre 2019 et 2022, dans toutes les classes d’âge.
| Indicateur | Valeur |
|---|---|
| Véhicules en circulation sans assurance (estimation ONISR, minimum) | 680 000 |
| Part des véhicules non assurés impliqués dans un accident corporel, métropole, 2022 | 4,7 % |
| Même part, outre-mer (2022) | 15 % |
| Véhicules impliqués dans un accident corporel recensé, 2024 | 79 666, dont 4 640 sans assurance (5,8 %) |
| Conducteurs de moins de 35 ans parmi les conducteurs non assurés impliqués dans un accident mortel, métropole, 2022 | 61 % |
Lecture : ces parts portent sur les véhicules impliqués dans un accident, pas sur l’ensemble du trafic. Le profil des conducteurs non assurés se distingue : les moins de 35 ans forment 36 % des décès sur la route mais 61 % des conducteurs non assurés impliqués dans un accident mortel. L’ONISR rapporte aussi qu’un automobiliste non assuré a un risque quatre fois plus élevé d’être responsable d’un accident mortel, et qu’un tiers des conducteurs en fuite retrouvés étaient non assurés et/ou sans permis valide.
Ce que risque le conducteur non assuré
Le défaut d’assurance n’est pas une infraction de stationnement. L’article L. 324-2 du code de la route punit le fait de mettre ou de maintenir en circulation un véhicule sans être couvert par une assurance de responsabilité civile de 3 750 € d’amende, avec des peines complémentaires : suspension du permis jusqu’à trois ans, annulation avec interdiction de le repasser jusqu’à trois ans, interdiction de conduire certains véhicules jusqu’à cinq ans, obligation d’accomplir à ses frais un stage de sensibilisation à la sécurité routière, travail d’intérêt général, jours-amende et confiscation du véhicule. L’immobilisation du véhicule peut être prescrite, ce qui signifie la mise en fourrière à vos frais (les tarifs sont détaillés dans notre article sur la fourrière).
Une procédure simplifiée existe pour une première infraction constatée après interception : l’amende forfaitaire délictuelle est de 500 €, majorée de 50 % au profit du Fonds de garantie, soit 750 € à payer. Elle suppose que le délit soit constaté par procès-verbal électronique, qu’il s’agisse d’une première fois, que le conducteur soit majeur et qu’aucune autre infraction non forfaitisable ne soit relevée. En cas de non-paiement dans les délais, l’amende majorée atteint 1 000 €, plus 50 % au Fonds de garantie, soit 1 500 €. Pour une personne morale, l’amende forfaitaire est de 2 500 €, portée à 3 750 € avec la contribution au Fonds.
En cas d’accident, qui paie les victimes ?
Une idée courante veut que le conducteur non assuré laisse les victimes sans indemnisation. C’est faux : le Fonds de garantie des assurances obligatoires (FGAO) indemnise les victimes, puis se retourne contre le responsable pour récupérer les sommes versées. La dette peut donc suivre le conducteur bien après l’accident — c’est le mécanisme qui transforme une cotisation impayée en dette de long terme.
Le coût collectif est mesurable : en 2025, le Fonds a versé 132,1 millions d’euros aux victimes de conducteurs non assurés, soit une hausse de 25 % depuis 2018. Il a indemnisé 7 409 victimes cette année-là, un plus bas depuis 2018, mais avec des accidents plus graves : 177 proches de victimes décédées ont été indemnisés, le deuxième total le plus élevé de la période. Ce coût est supporté par l’ensemble des conducteurs assurés, via une contribution qui alimente le Fonds.
Ce que nous n’affirmons pas
- Les 680 000 véhicules sont une estimation, pas un compte. L’ONISR la construit à partir des conducteurs non présumés responsables impliqués dans des accidents corporels, et la présente explicitement comme un minimum.
- Les séries ne portent pas sur la même année. L’estimation à 680 000 véhicules s’appuie sur les données définitives 2022 ; la part de 5,8 % sur les véhicules accidentés concerne 2024 ; les indemnisations de 132,1 millions d’euros concernent 2025. Nous ne les additionnons pas et nous ne les présentons pas comme une photographie unique.
- Un risque accru n’est pas une causalité. Le risque multiplié par quatre d’être responsable d’un accident mortel est mesuré sur les accidents enregistrés par les forces de l’ordre ; il décrit une corrélation constatée, pas une explication.
- Aucun conseil personnalisé. Nous ne disons à personne quoi faire de son contrat : nous rapportons des règles générales et des chiffres publics.
Nos sources
- ONISR, « La non-assurance dans les accidents de la route », chapitre issu du bilan de la sécurité routière, données définitives 2022 (fichier BAAC) : estimation de 680 000 véhicules sans assurance, séries de 2013 à 2022, profils d’âge, risques relatifs et délits de fuite.
- Vie-publique.fr, « Défaut d’assurance routière : plus de 132 millions d’euros versés aux victimes d’accidents », d’après le rapport du Fonds de garantie des assurances obligatoires : 4 640 véhicules non assurés sur 79 666 impliqués dans un accident corporel en 2024 (5,8 %), 132,1 millions d’euros indemnisés en 2025, 7 409 victimes prises en charge.
- Légifrance, article L. 324-2 du code de la route (version en vigueur depuis le 8 décembre 2023) : amende de 3 750 €, peines complémentaires, immobilisation.
- Service-Public.gouv.fr, fiche « Amende forfaitaire en cas de délit de conduite sans assurance » (F34829), vérifiée le 13 mars 2026 : montants de l’amende forfaitaire, minorée et majorée, majoration au profit du FGAO, conditions de la procédure.
- Pour le contexte de dépenses contraintes, voir nos articles sur les écarts de prix à la pompe et sur l’aide carburant de 100 € pour octobre-décembre.
Les pages ci-dessus ont été consultées le 5 octobre 2026. Aucun chiffre n’est estimé par nos soins : les montants publiés ici sont ceux des sources citées, avec leur année de référence.
Comment nous vérifions les prix et les chiffres que nous publions : notre méthode.
À lire aussi
-
 Actualité
Grève des routiers en Italie : les usines de pâtes du Sud s’arrêtent, et ce que cela peut changer dans nos rayons
8 min
-
 Actualité
Négociations commerciales 2027 : le 1er mars devient le 31 janvier pour les fournisseurs de moins de 350 millions d’euros
7 min
-
 Actualité
Partage d’abonnements : ce que le droit permet aujourd’hui, et la loi qui voudrait le garantir
7 min