Violences du 17 octobre : voiture brûlée ou commerce pillé — qui paie, et dans quel délai
Les pillages et les dégradations du samedi 17 octobre ont touché des commerces, des véhicules et des logements dans plusieurs villes. Qui paie, et dans quel délai ? Par défaut, le code des assurances écarte les émeutes et les mouvements populaires : tout dépend de la garantie « émeutes et mouvements populaires » du contrat, dans une rédaction inchangée depuis 1976. À défaut, un véhicule incendié sans garantie incendie peut passer par la Civi, dans la limite de 4 857 € ; et l'État peut être recherché sur le fondement de l'article L. 211-10 du code de la sécurité intérieure, sous des conditions strictes. Délais de déclaration, plafonds, démarches et garantie émeutes de 2026 qui n'est pas encore en vigueur : le point complet, textes à l'appui.
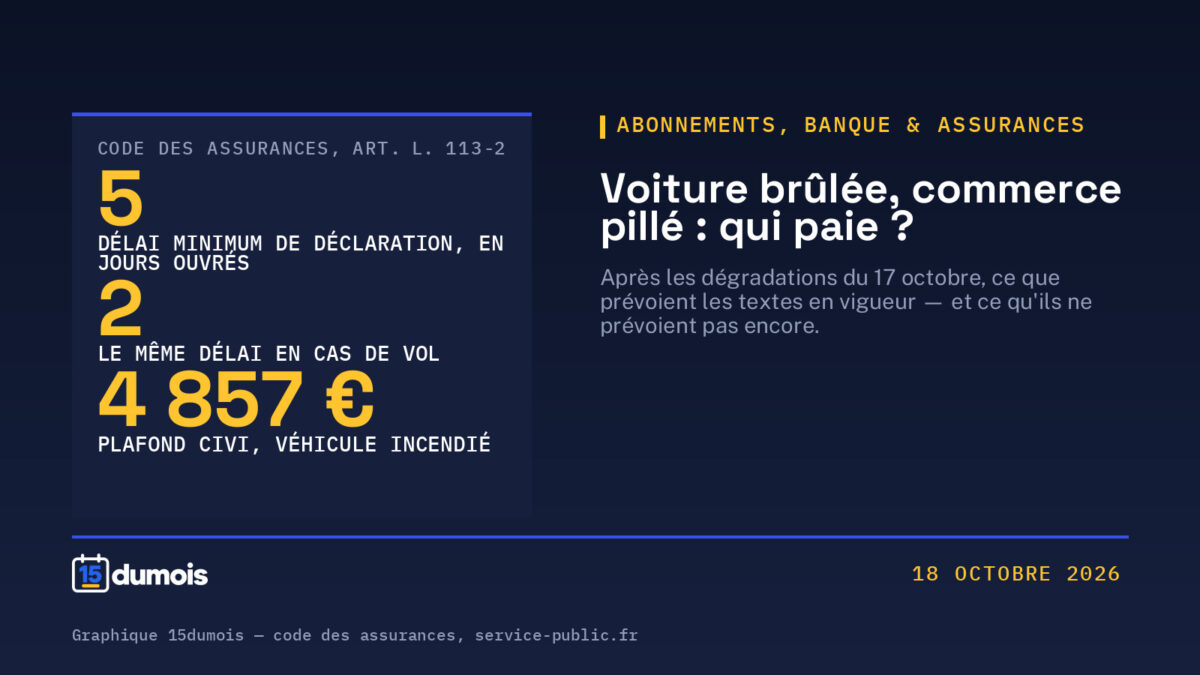 Composition 15dumois — code des assurances, service-public.fr — Sources : art. L. 121-8, L. 113-2 et L. 121-12 ; code de la sécurité intérieure, art. L. 211-10 ; service-public.fr, fiche Civi — consultés le 18 octobre 2026.
En marge de la mobilisation du 17 octobre 2026 contre la vie chère, des commerces ont été pillés, des véhicules incendiés et des biens dégradés dans plusieurs villes de France. Au lendemain, la préfecture de police de Paris indiquait que « le bilan précis des commerces dégradés ou pillés reste à consolider », tandis que la Ville de Paris annonçait avoir activé sa cellule de crise. Pour les propriétaires touchés — commerçants, mais aussi particuliers dont la voiture a brûlé ou dont le logement a été saccagé — la question est la même qu’après chaque épisode de ce type : qui paie, et dans quel délai. Voici ce que disent les textes en vigueur, et ce qu’ils ne disent pas.
Par défaut, l’assurance ne paie pas les émeutes
Le code des assurances range les émeutes et les mouvements populaires parmi les risques exclus. L’article L. 121-8 dispose que « l’assureur ne répond pas, sauf convention contraire, des pertes et dommages occasionnés soit par la guerre étrangère, soit par la guerre civile, soit par des émeutes ou par des mouvements populaires ». Cette rédaction est en vigueur depuis le 21 juillet 1976 et n’a pas été modifiée depuis : c’est encore elle qui s’applique aujourd’hui. Autrement dit, la prise en charge d’un pillage ou d’un incendie lié à une émeute ne va pas de soi — elle dépend de ce que le contrat prévoit.
Le même article répartit la charge de la preuve. Lorsque ces risques ne sont pas couverts, « l’assuré doit prouver que le sinistre résulte d’un fait autre que le fait de guerre étrangère ; il appartient à l’assureur de prouver que le sinistre résulte de la guerre civile, d’émeutes ou de mouvements populaires ». Un refus doit donc s’appuyer sur une qualification des faits, pas sur une intuition.
Ce qu’il faut regarder ligne par ligne dans son contrat
Pour les véhicules, la fédération France Assureurs rappelle que l’indemnisation du propriétaire d’un véhicule incendié passe par la garantie facultative « incendie » du contrat d’assurance auto, et que les autres dégradations relèvent de la garantie facultative « dommages tous accidents ». Deux garanties qu’il faut avoir souscrites : si elles ne le sont pas, le contrat ne paie rien pour un véhicule brûlé.
Pour les immeubles et les commerces, la même source indique que « les dommages matériels subis sont pris en charge par la garantie émeutes et mouvements populaires » et que « la plupart des contrats d’assurance couvrant les commerces et les immeubles prévoient cette garantie ». L’indemnisation suit ensuite les niveaux de couverture souscrits : vol, incendie, bris de glace, dégradations. Quand la fermeture totale ou partielle d’un commerce découle d’un dommage couvert, la garantie « pertes d’exploitation » intervient dans les conditions prévues au contrat.
Deux limites comptent autant que le principe : la franchise reste due, et rien n’oblige un assureur à la réduire. En juillet 2023, lors des violences urbaines de fin juin, France Assureurs avait invité ses membres à prolonger jusqu’à 30 jours le délai de déclaration, à faciliter le versement d’acomptes et à prendre en considération, au cas par cas, la situation des petits commerçants indépendants les plus touchés. Nous n’avons pas trouvé, à la mi-journée du 18 octobre 2026, de consigne équivalente publiée pour les événements du 17 octobre : c’est un point à poser directement à son assureur.
Déclarer vite : cinq jours ouvrés au minimum, deux en cas de vol
L’article L. 113-2 du code des assurances oblige l’assuré à donner avis à son assureur « dès qu’il en a eu connaissance et au plus tard dans le délai fixé par le contrat », et ce délai « ne peut être inférieur à cinq jours ouvrés ». Il est ramené « à deux jours ouvrés en cas de vol ». Les délais peuvent être prolongés d’un commun accord entre les parties. Surtout, une clause de déchéance pour déclaration tardive « ne peut être opposée à l’assuré que si l’assureur établit que le retard dans la déclaration lui a causé un préjudice » — et jamais lorsque le retard est dû à un cas fortuit ou de force majeure.
Déclarer n’est pas constituer le dossier : la déclaration consiste à prévenir l’assureur, et elle peut se faire par courrier, courriel, téléphone ou SMS ; les pièces justificatives viennent ensuite. France Assureurs recommande un dépôt de plainte avant ou en même temps que la déclaration des dommages : c’est le dépôt de plainte qui documente l’infraction, et il conditionne l’intervention du Fonds de garantie.
Véhicule incendié sans garantie incendie : la voie de la Civi
Si le véhicule a brûlé et que la garantie incendie n’avait pas été souscrite, une seconde voie existe : la commission d’indemnisation des victimes d’infractions (Civi), saisie par formulaire, qui transmet la demande au Fonds de garantie des victimes. Les conditions, pour un véhicule incendié, sont cumulatives : être une personne physique ; que l’incendie volontaire d’un véhicule terrestre à moteur ait eu lieu sur le territoire français ; que le contrôle technique et l’assurance du véhicule aient été valides au moment des faits ; ne pas avoir été indemnisé par un autre organisme ; et des ressources ne dépassant pas 29 149,50 € pour une personne seule (ce plafond est majoré selon les personnes à charge). L’indemnisation est plafonnée à 4 857 €.
Le délai de saisine est court : trois ans à compter de l’infraction s’il n’y a pas encore eu de procès, un an à compter de la décision définitive s’il y en a eu un. La Civi peut exceptionnellement accepter une demande hors délai pour un motif légitime. Rappel utile : un véhicule qui n’était pas assuré ferme cette porte, puisque les conditions exigent une assurance valide au moment des faits — et conduire sans assurance est en soi une infraction.
Un recours contre l’État existe, mais il est encadré
L’article L. 211-10 du code de la sécurité intérieure dispose que « l’État est civilement responsable des dégâts et dommages résultant des crimes et délits commis, à force ouverte ou par violence, par des attroupements ou rassemblements armés ou non armés, soit contre les personnes, soit contre les biens ». C’est une responsabilité sans faute : la victime n’a pas à démontrer une faute de l’État. Mais la jurisprudence administrative subordonne son application à une condition stricte : que le dommage résulte de manière directe et certaine de crimes ou de délits commis par un attroupement ou un rassemblement précisément identifié. La demande se porte auprès du préfet ; en cas de refus, le litige se poursuit devant le juge administratif.
En pratique, c’est rarement la victime qui exerce ce recours. L’assureur qui a payé l’indemnité d’assurance « est subrogé, jusqu’à concurrence de cette indemnité, dans les droits et actions de l’assuré contre les tiers » (article L. 121-12). L’indemnisation n’est donc pas payée deux fois, et une victime déjà indemnisée ne peut pas réclamer une seconde fois le même préjudice à l’État. La préfecture de police de Paris a rappelé le 18 octobre que « la responsabilité doit être à la fois pénale et civile », et que les auteurs de pillages doivent être « identifiés, poursuivis et tenus de réparer les préjudices qu’ils ont causés » — c’est cette identification qui ouvre, ou ferme, les deux voies de recours.
La garantie émeutes votée en février 2026 n’est pas encore applicable
La loi de finances pour 2026 a créé une garantie obligatoire contre les dommages résultant d’émeutes. L’article 171 de la loi n° 2026-103 du 19 février 2026 insère dans le code des assurances un chapitre XI (articles L. 12-11-1 à L. 12-11-5) qui oblige à couvrir les effets des émeutes les contrats garantissant les dommages d’incendie ou tous autres dommages à des biens situés en France, ainsi que les dommages aux corps de véhicules terrestres à moteur. Le texte prévoit une commission de qualification des émeutes, l’insertion d’une clause type dans les contrats, la possibilité de saisir le bureau central de tarification en cas de refus de l’assureur, et un fonds de mutualisation géré par la Caisse centrale de réassurance (article L. 427-1).
Mais ce dispositif n’est pas en vigueur. Le III de l’article 171 renvoie son application « à une date fixée par décret, qui ne peut être postérieure de plus de douze mois à la date de la décision de la Commission européenne » reconnaissant le dispositif conforme au droit de l’Union en matière d’aides d’État — le fonds adossé à la garantie de l’État devant être notifié à Bruxelles. Sur Legifrance, le chapitre XI est publié sans version en vigueur à ce jour. Conséquence pratique pour les sinistres du 17 octobre : c’est l’ancien régime qui s’applique, celui décrit dans cet article, et non la garantie obligatoire de 2026.
Ce que nous n’affirmons pas
Nous ne donnons aucun montant total des dégâts. Aucun bilan financier consolidé n’était publié par les pouvoirs publics à la mi-journée du 18 octobre. Les chiffres avancés par les distributeurs — « 1 500 commerces touchés directement » et « plusieurs centaines de millions d’euros » pour la Fédération du commerce et de la distribution, quelque 615 commerces pillés ou vandalisés selon des informations de TF1-LCI — sont des déclarations, pas des mesures, et nous ne les présentons pas comme un coût établi.
Nous ne savons pas si les dispositifs de soutien de 2023 sont réactivés. Lors des violences urbaines de juin 2023, l’État avait ouvert l’activité partielle pour « sinistre ou intempéries de caractère exceptionnel », des délais de paiement de charges sociales et fiscales, et l’appui des conseillers départementaux aux entreprises en difficulté. La page officielle de la Direction générale des entreprises qui recense ces mesures reste datée du 17 juillet 2023, et les annonces du 18 octobre se limitaient, à cette heure, à des engagements de mobilisation : le ministre de l’Économie a indiqué que les services de l’État étaient « mobilisés auprès des entreprises et des commerçants affectés », et le maire de Paris a demandé la mise en place, dès lundi, d’une cellule d’urgence dédiée aux commerçants victimes, associant la CCI et la chambre de métiers, ainsi qu’une réunion réunissant notamment les assureurs.
Nous ne disons pas que l’État paiera. Le recours de l’article L. 211-10 suppose que les auteurs soient identifiés et que le lien avec un attroupement soit établi ; il est le plus souvent exercé par l’assureur, pas par la victime.
Nous ne connaissons pas les contrats individuels. Le montant réellement indemnisé dépend des garanties souscrites, des plafonds et des franchises : trois éléments que nous n’avons pas, et sur lesquels seul votre contrat, puis votre assureur, peuvent répondre.
Nous ne nous prononçons pas sur la mobilisation du 17 octobre elle-même. Cet article ne traite que de ses conséquences matérielles, telles que les communiqués officiels et les contrats d’assurance les organisent.
Sources : code des assurances, articles L. 121-8 (version en vigueur depuis le 21 juillet 1976), L. 113-2 4° et L. 121-12 (Légifrance, consultés le 18 octobre 2026) ; code de la sécurité intérieure, article L. 211-10 (version en vigueur depuis le 12 avril 2019) ; loi n° 2026-103 du 19 février 2026 de finances pour 2026, article 171 (Légifrance) et chapitre XI du titre II du livre Ier du code des assurances (articles L. 12-11-1 à L. 12-11-5), publié sans version en vigueur à ce jour ; service-public.fr, fiche « Victime d’infraction : indemnisation par le Fonds de garantie des victimes des actes de terrorisme et d’autres infractions (FGTI) », vérifiée le 14 août 2026 (conditions et montants de la Civi, dont le plafond de ressources de 29 149,50 € et la saisine dans les trois ans), et fiche « Vandalisme » ; Fonds de garantie des victimes, page « Civi — véhicule incendié » (plafond d’indemnisation de 4 857 €, contrôle technique et assurance valides) ; France Assureurs, page « L’indemnisation des dégâts matériels provoqués par des violences urbaines » et communiqués de juillet 2023 sur les violences urbaines de fin juin 2023 (délai porté à 30 jours, acomptes, franchises). Pour les faits : communiqué de la préfecture de police de Paris du 18 octobre 2026 (855 interpellations dans l’agglomération parisienne, pillages dans les secteurs République-Sébastopol et Madeleine-Faubourg-Saint-Honoré, « le bilan précis des commerces dégradés ou pillés reste à consolider », rappel de la responsabilité pénale et civile) ; communiqués du 17 et du 18 octobre 2026 de la Ville de Paris et demande d’une cellule d’urgence pour les commerçants victimes ; communiqués des préfectures de l’Hérault, du Nord et de La Réunion du 18 octobre 2026 ; déclarations des 17 et 18 octobre 2026 de la Fédération du commerce et de la distribution, de CCI France et des ministres de l’Économie et du Commerce. Le sujet a d’abord été vu par le radar de presse de la passe de 12h30 (Google Actualités, candidat « Le HuffPost » du 18 octobre 2026) ; aucun fait de cet article ne repose sur ce radar seul : les règles citées viennent des textes, et les faits des communiqués officiels. Nous n’avons pas ouvert le lien Google du candidat, qui répond une erreur 400.
À lire aussi
-
 Actualité
Grève des routiers en Italie : les usines de pâtes du Sud s’arrêtent, et ce que cela peut changer dans nos rayons
8 min
-
 Actualité
Commerces pillés : les mesures publiées le 20 octobre, guichet par guichet
6 min
-
 Actualité
Saucisses de volaille rappelées pour salmonelle : six références, un même lot, une date limite au 26 octobre
6 min