Hameçonnage, paiement non autorisé : la négligence grave ne permet pas de refuser le remboursement immédiat
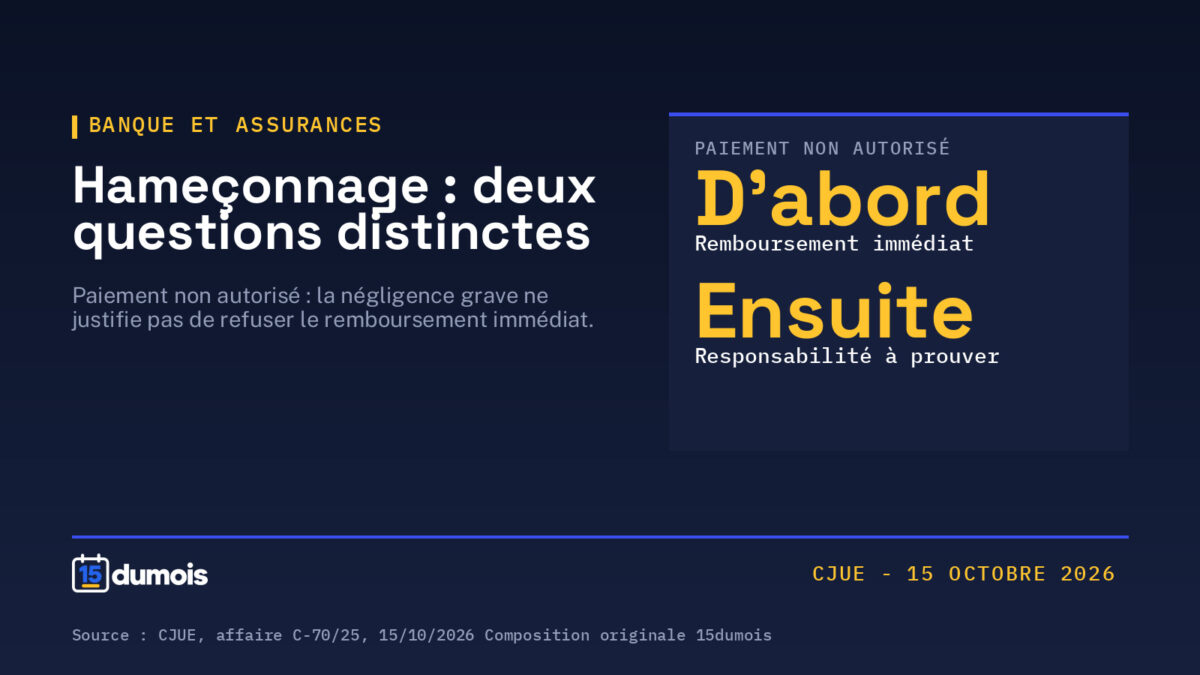
Pour un paiement non autorisé, une banque ne peut pas refuser le remboursement immédiat au motif d'une négligence grave du client, précise la CJUE. L'arrêt ne dit pas qui supportera finalement la perte.
Une banque peut-elle refuser de rembourser un paiement non autorisé parce que son client a communiqué ses données à un escroc ? Dans une actualité publiée ce 2 novembre, Service Public revient sur la réponse de la Cour de justice de l’Union européenne : invoquer une négligence grave ne permet pas de refuser le remboursement immédiat. Cela ne dit pas pour autant qui supportera finalement la perte.
À l’origine de l’arrêt du 15 octobre 2026, affaire C-70/25, une cliente reçoit d’un faux acheteur un lien censé confirmer une vente. Il mène à une imitation du site de sa banque, où elle saisit ses identifiants, puis un code reçu par SMS. Un tiers en profite pour virer environ 700 euros, soit 3 000 zlotys. Elle le signale à sa banque et à la police le lendemain. La banque refuse de la rembourser en invoquant une négligence grave.
Le remboursement ne peut pas attendre le débat sur la négligence
La Cour interprète les articles 73 et 74 de la directive européenne sur les services de paiement. Son dispositif interdit à la banque de refuser le remboursement immédiat d’une opération non autorisée au motif que le client l’aurait rendue possible par négligence grave.
Une opération est non autorisée lorsque le payeur n’a pas consenti à son exécution. Dans l’affaire, c’est le fraudeur qui a effectué le virement.
D’après le communiqué de la Cour, le remboursement doit intervenir immédiatement, et au plus tard à la fin du premier jour ouvrable suivant le moment où la banque a connaissance de l’opération ou en est informée. Cela suppose que le client la signale sans retard injustifié.
Une seule exception à cette obligation de remboursement immédiat est prévue : la banque doit avoir de bonnes raisons de soupçonner une fraude commise par le client lui-même et communiquer ces raisons par écrit à l’autorité nationale compétente. Un soupçon de négligence grave ne suffit pas.
Les sommes peuvent être réclamées ensuite
L’arrêt sépare le remboursement immédiat de la responsabilité finale. Dans un second temps, la banque peut réclamer les pertes si elle établit un manquement intentionnel ou par négligence grave aux obligations de sécurité. C’est à la banque de le prouver. Être remboursé ne signifie donc pas que l’argent est définitivement acquis.
La CJUE n’a pas tranché le litige entre la cliente et sa banque : c’est la juridiction nationale qui doit le résoudre en appliquant l’interprétation donnée par la Cour.
Attention aux virements que la victime ordonne elle-même
Service Public rappelle une limite importante : les virements ordonnés personnellement par la victime, sous la pression d’un faux conseiller par exemple, sont hors du champ de cet arrêt. Il ne faut donc pas en tirer une promesse de remboursement pour toutes les arnaques bancaires.
Si vous constatez une opération non autorisée, prévenez votre banque sans retard et signalez que vous la contestez. Cette information générale ne tranche pas votre situation particulière.
Sources
À lire aussi