Solidarité fiscale après une séparation : ce que le Conseil d’État précise sur la fraude
Après un divorce ou la fin d’un Pacs, la solidarité sur les impôts communs demeure. Un avis du Conseil d’État publié au Journal officiel du 4 novembre 2026 précise comment s’apprécie la fraude qui peut faire refuser la décharge.
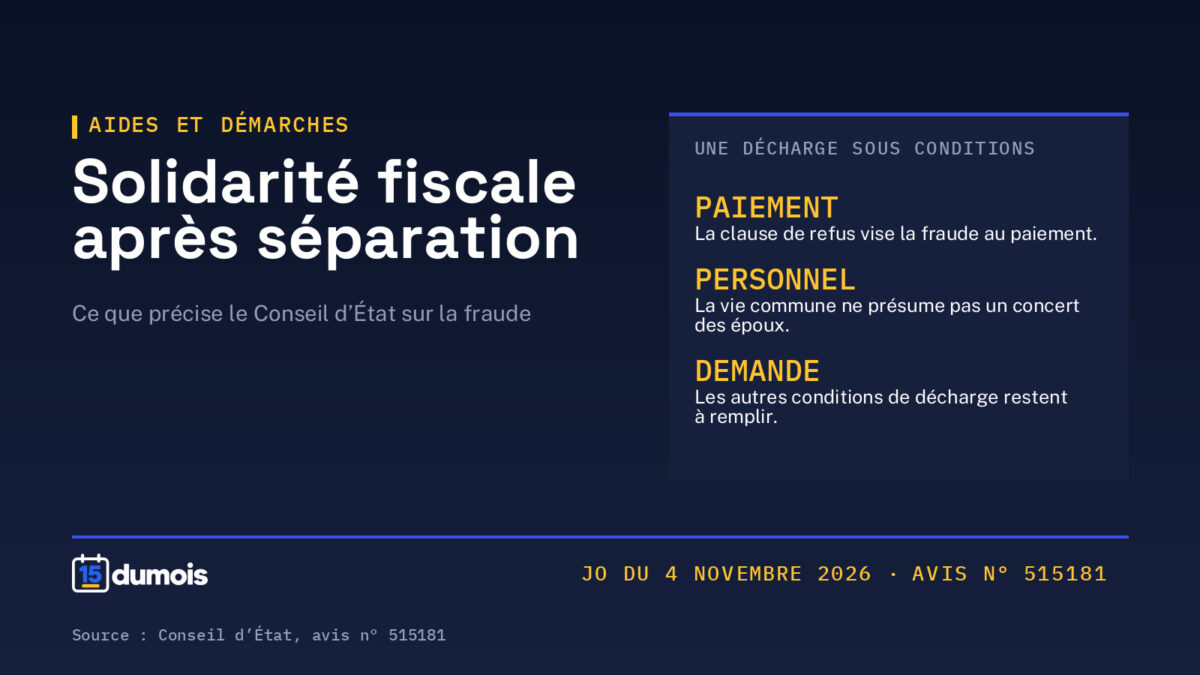
Après un divorce ou la fin d’un Pacs, l’impôt sur le revenu établi en commun reste dû solidairement. Une décharge est possible sous conditions. Un avis du Conseil d’État, publié au Journal officiel du 4 novembre 2026, précise un point : la fraude qui fait obstacle à cette décharge doit pouvoir être imputée à celui qui la demande.
Ce qui ne change pas : la solidarité sur les impôts communs
Les époux et les partenaires de Pacs sont tenus solidairement de l’impôt sur le revenu lorsqu’ils font l’objet d’une imposition commune, selon l’article 1691 bis du code général des impôts. Après la séparation, la DGFiP indique que l’ex-conjoint reste co-responsable des impôts de la période commune.
La décharge : une exception, avec des conditions
Les personnes divorcées ou séparées peuvent demander à être déchargées de cette obligation de paiement. Le texte et la DGFiP posent notamment ces conditions :
- une rupture de la vie commune, par exemple un divorce ou la dissolution du Pacs ;
- une disproportion marquée entre la dette fiscale et votre situation financière et patrimoniale, nette de charges, à la date de la demande ;
- le respect de vos obligations déclaratives à partir de la fin de la période d’imposition commune ;
- l’absence de fraude au paiement de l’impôt qui vous soit imputable, point précisé par l’avis.
Si la décharge est accordée, elle porte, selon la DGFiP, sur la part d’impôt correspondant aux revenus de l’ex-conjoint et à la moitié des revenus communs, ainsi que sur les intérêts de retard et les pénalités d’assiette. Elle ne supprime pas la dette du couple : l’ex-conjoint reste redevable de la totalité des impositions établies au nom du couple.
Ce que précise l’avis du Conseil d’État
Le tribunal administratif de Marseille a interrogé le Conseil d’État sur la clause qui interdit la décharge lorsque le demandeur et son conjoint se sont soustraits frauduleusement au paiement de l’impôt, en organisant leur insolvabilité ou par d’autres manœuvres. L’avis n° 515181, rendu le 23 octobre 2026 et publié au Journal officiel du 4 novembre, répond sur trois points.
- Quand. La fraude ou la tentative de fraude compte qu’elle ait eu lieu pendant la période d’imposition commune ou après.
- Quelle fraude. Seules comptent les fraudes destinées à faire échec au paiement des impôts pour lesquels la décharge est demandée, pas les fraudes à l’établissement de ces mêmes impôts.
- Qui. L’administration, sous le contrôle du juge, apprécie au vu de l’ensemble des circonstances et du principe de responsabilité personnelle si la fraude peut être imputée au demandeur, seul ou avec son conjoint. La vie commune peut être prise en compte, mais elle ne permet pas de présumer que les époux ont agi de concert.
Ce que l’avis ne dit pas
Il ne dit pas que la décharge est acquise : les autres conditions, la disproportion en premier lieu, restent à remplir. Il ne vise que cette clause de refus et ne dit rien des autres conséquences d’une fraude à l’établissement de l’impôt, qui relèvent d’autres règles. Votre propre comportement reste examiné : une fraude au paiement de votre part, même après la séparation, peut faire obstacle à la décharge. Enfin, l’avis donne la lecture du Conseil d’État du texte ; chaque demande est examinée individuellement.
Faire la demande
La DGFiP demande une lettre sur papier libre, précise, adressée au directeur départemental des finances publiques du lieu d’établissement des impositions communes. Indiquez les impôts et les années concernés. Joignez les justificatifs de la rupture et de sa date, ainsi que ceux de votre situation financière et patrimoniale (revenus, charges, patrimoine).
Si la disproportion marquée n’est pas remplie, la même demande peut être examinée sur le plan gracieux dans certains cas. La DGFiP cite notamment les violences conjugales, une situation humaine particulièrement critique, ou des rappels d’impôt liés aux biens ou à l’activité propres de l’ex-conjoint, quand le demandeur y est totalement étranger et n’en a pas profité. Rien n’est automatique. En cas de refus ou de silence, des recours existent dans des délais précis, détaillés sur la même page.
À ne pas confondre avec le changement de situation
Signaler sa séparation à l’administration dans les deux mois permet d’obtenir un taux de prélèvement qui vous est propre. Ce n’est ni une demande de décharge, ni un remplacement de la déclaration de revenus, et cela ne met pas fin à la solidarité sur les impôts déjà établis en commun. Voir la page de la DGFiP.
Sources
- Conseil d’État, avis n° 515181 du 23 octobre 2026, JORF n° 0258 du 4 novembre 2026
- Code général des impôts, article 1691 bis (Légifrance)
- DGFiP, Décharge de responsabilité (page modifiée le 31 juillet 2024)
- DGFiP, Je divorce ou rompt mon Pacs : qui doit payer les impôts communs ? (page modifiée le 9 juillet 2026)
À lire aussi
-
 Article
Péage de l’A69 : les tarifs au Journal officiel, 72 heures sans paiement automatique
3 min
-
 Actualité
Hameçonnage, paiement non autorisé : la négligence grave ne permet pas de refuser le remboursement immédiat
3 min
-
 Actualité
Mutuelle : le Conseil constitutionnel censure le gel des cotisations 2026, sans ordonner de remboursement
6 min